街中の自動販売機やコンビニエンスストアの棚を眺めると、かつて一世を風靡した缶コーヒーの存在感が薄れ、ペットボトルやチルドカップ飲料が主流を占める光景が日常となりました。こうした店頭の変化を背景に、ネット上やビジネスパーソンの間では「UCCは売上が落ち込んでいるのではないか」「時代の変化に取り残されているのでは」といった懸念の声が散見されます。
しかし、表層的な小売売場の印象だけで企業の実態を推し量ることは大きな誤りです。未上場ゆえに詳細な数字が見えにくいUCCホールディングスですが、その実態は国内外を合わせたグループ売上高が3,400億円〜3,600億円規模に達する巨大グローバル企業です。激震が走る2026年のコーヒー市場において、同社がどのような収益構造を描き、なぜ盤石な成長を維持できているのか。公式決算情報や業界インサイドの独自取材をもとに、その真実を解き明かします。
【2026年最新】UCC売上推移と業績の実像|年商3000億円規模を支える強固な事業構造
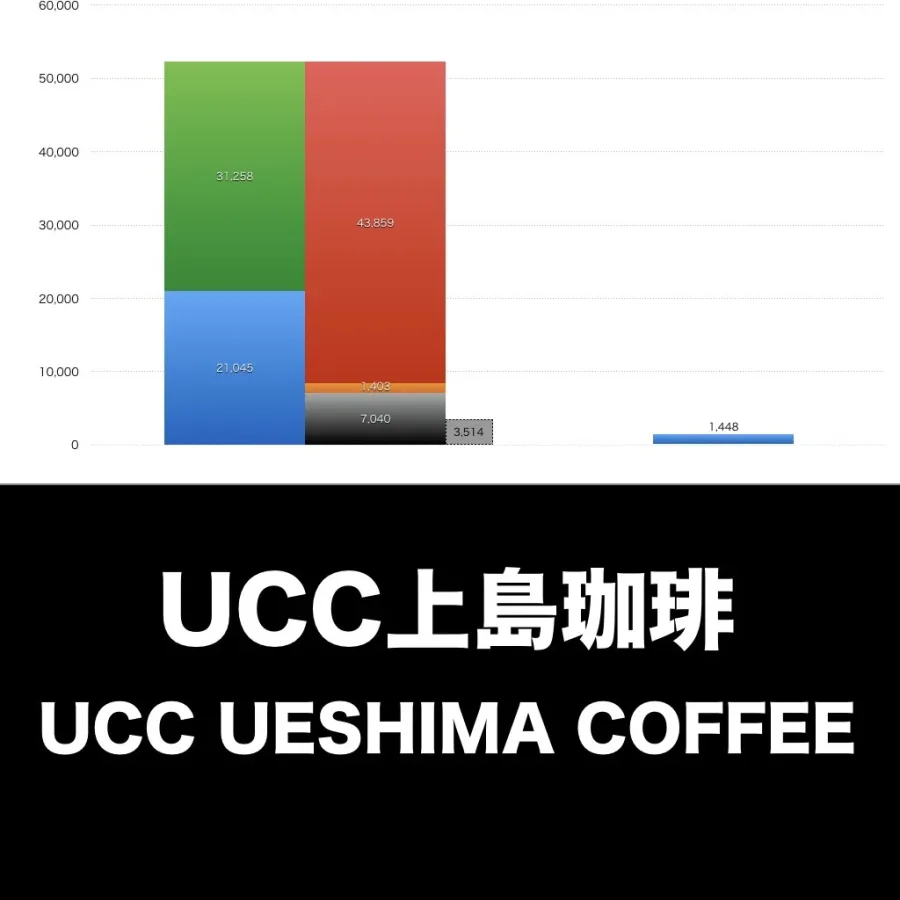
一般消費者にとって「UCC」といえば、スーパーに並ぶレギュラーコーヒーや茶色・白・赤のトリコロール缶でおなじみの「UCC上島珈琲」を連想しがちです。しかし、事業持株会社であるUCCホールディングス 売上高の全体像を俯瞰すると、まったく異なる力強いスケールが見えてきます。
近年のUCC 業績推移を紐解くと、コロナ禍による外食産業の打撃から見事な回復を遂げ、近年のグループ連結UCC 年商 推移は3,400億円から3,600億円前後のレンジで極めて堅調に推移しています。これは、同じく日本の老舗として知られるキーコーヒーの年間売上規模(約650億〜700億円水準)と比較しても約5倍に匹敵する圧倒的な規模感です。
利益面においても、中核事業を担うUCC上島珈琲 営業利益は、資源高や円安の影響を価格改定と高付加価値化によって巧みに吸収し、健全な黒字基盤を死守しています。非上場企業であるため四半期ごとの短期的な株主還元圧力に晒されることなく、原材料の長期備蓄やグローバル拠点の再編など、大胆な先行投資を実行できる組織設計が、この安定した財務数値の根底にあります。
業界シェア順位と競合比較|キーコーヒーや大手飲料メーカーとの決定的な差
日本のコーヒー市場は、参入プレイヤーによって主戦場がまったく異なります。ネスレ日本が家庭用インスタントおよびポーション市場で首位を走り、サントリーやコカ・コーラなどの総合飲料メガ企業がRTD(Ready to Drink:ペットボトル・缶飲料)市場を支配する中で、UCCは「専業総合コーヒー企業」として独自の地位を築いています。
国内のコーヒー業界 シェア ランキングにおいて、UCCはレギュラーコーヒー(粉・豆)および業務用流通分野でトップ争いを演じる常連です。特にホテル、外食チェーン、オフィス向けに展開されるUCC 業務用コーヒー 売上は国内屈指のシェアを誇り、日本の外食産業におけるコーヒーインフラを実質的に支えています。
ここで、主要各社の事業構造とポジショニングの違いを整理した比較データを検証してみましょう。
| 企業名 | 主要事業・売上規模(目安) | 主たる事業ポートフォリオ | 編集部の見解・強み |
|---|---|---|---|
| UCCホールディングス | 約3,400〜3,600億円規模 (グループ連結・非上場) |
業務用(外食・ホテル)5割 海外事業3〜4割、家庭用1〜2割 |
国内外に張り巡らされた調達網と欧州B2Bの圧倒的シェア。非上場による長期的投資力。 |
| キーコーヒー | 約670〜720億円規模 (東証プライム上場) |
業務用コーヒー、家庭用粉・豆、直営喫茶店 | 「トアルコ トラジャ」に代表される高品質ブランド力。国内純喫茶・喫茶文化との強い結びつき。 |
| 味の素AGF | 約800〜900億円規模 (味の素グループ) |
家庭用スティック飲料、インスタント、リキッド | 「ブレンディ」など家庭用パーソナル飲料の開発力と、味の素の食品流通網のシナジー。 |
| 大手飲料メガ(サントリー等) | コーヒー部門数千億円規模 (飲料トータル) |
PETボトルコーヒー、自販機・コンビニ向け缶飲料 | 「クラフトボス」等のマーケティング力と自販機オペレーション。専業ではなく総合飲料戦略。 |
UCC キーコーヒー 比較を行うと、両社ともに日本の喫茶文化を支えてきたパイオニアでありながら、その事業スケールと展開手法には大きな開きがあることがわかります。キーコーヒーが国内の高品質路線と直営喫茶網を丁寧に耕しているのに対し、UCCはM&Aを駆使して海外市場を取り込み、メガ規模のサプライチェーンを構築している点が特筆されます。
「国内飲料市場で苦戦」の噂を暴く|缶コーヒー市場の激震と現場の真実
では、なぜこれほど強固な基盤を持つ企業に対して「売上が伸び悩んでいるのではないか」という疑念がつきまとうのでしょうか。その背景には、消費者の日常動線における劇的な市場環境の変化と、ネット上での認知バイアスが存在します。
缶コーヒーからPETボトル・コンビニコーヒーへの地殻変動第一の要因は、UCC 缶コーヒー 市場動向の縮小です。かつて缶コーヒーは、ブルーカラー層の休憩時や通勤時の定番として飲料市場の稼ぎ頭でした。1969年に世界初のミルク入り缶コーヒーを開発し、1987年には「UCC BLACK無糖」で缶コーヒーの常識を覆した同社は、まさにこの市場の盟主でした。
しかし、2010年代半ばから始まったコンビニのカウンターコーヒー(セブンカフェ等)の台頭、さらには「クラフトボス」に端を発するPETボトルコーヒーの急速な普及により、185gスチール缶の市場は急激に縮小しました。かつて街中に溢れていたUCC自販機の設置台数も採算重視で見直されたため、消費者の視界に入る機会が減少したのです。
ネット上のリアルな評価と現場検証UCC 評判 ネットの反応をSNSや掲示板、Q&Aサイトで検証すると、実に興味深い二面性が浮き彫りになります。
- 「最近自販機やコンビニでUCCを見かけなくなった。経営が苦しいのだろうか?」
- 「ブラック無糖は香料不使用で一番美味しいのに、売場が狭くなっていて残念」
- 「外食先のホテルビュッフェや有名ファミレスの厨房を覗くと、マシンは決まってUCC製」
- 「カプセル式の『ドリップポッド(DRIP POD)』を導入したら、他のマシンに戻れなくなった」
つまり、「コンビニの棚」という極めて限定的なパイを基準にする一般生活者からは停滞しているように見えている一方で、ホテル、カフェ、企業オフィス、さらにはこだわりの個人ユーザーの現場では、極めて高い評価と浸透率を維持し続けています。消費者の目に見えるB2Cの表層と、実利を稼ぎ出すB2Bの深層に乖離があることこそが、噂の真実です。
海外事業が爆発的成長を遂げた勝因|欧州市場制覇と「農園からの一貫体制」
UCCが国内飲料市場の成熟をものともせず高収益を叩き出す最大のドライバー、それがUCC 海外事業 業績の劇的な伸長です。2026年時点において、グループ全体の売上高に占める海外比率は3割台後半から4割近くに達しています。
決定打となったのは、過去に敢行した欧州大手「ユナイテッド・コーヒー(現UCCヨーロッパ)」の買収です。当時、日本国内では「多額の買収資金による財務リスク」を懸念する声もありました。しかし、蓋を開けてみれば、英国、フランス、オランダ、スペインといった欧州主要国におけるプライベートブランド(PB)受託製造および外食向け供給網を一挙に掌握する結果となりました。
加えて、同社が掲げる「カップから農園まで(From Seed to Cup)」という独自の事業思想が、海外展開において強力な競争優位性を発揮しています。ジャマイカ・ブルーマウンテンやハワイ・コナといった自社直営農園の運営ノウハウを起点に、エチオピアやアジア各国の小規模農家との直接取引ネットワークを構築。このトレーサビリティの高さとサステナビリティ基準が、環境意識やエシカル消費に極めて厳格な欧州市場で高く評価されたことが、UCC 決算 理由における増収増益の決定的な要因となっています。
【プロの分析】コーヒー豆高騰の2026年問題と消費構造の変化から読み解く勝敗の分岐点
経済社会学および産業分析の視点から見ると、日本のコーヒー産業は今、歴史的な転換期を迎えています。気候変動による主要産地(ブラジル・ベトナム)の干ばつ被害や人件費・輸送コストの増大により、2024年から2025年にかけて生豆相場が記録的な高値を更新しました。この影響はコーヒー市場 2026年 最新動向を直撃し、「安価にがぶ飲みする日常飲料」としてのビジネスモデルは完全に終焉を迎えました。
かつて昭和・平成の高度経済成長期からバブル期にかけて、日本の飲料市場を駆動したのは「機能的覚醒」としてのコーヒー消費でした。過酷な労働環境の中で睡魔を払い、作業効率を高めるための手段として缶コーヒーが大量消費されたのです。しかし令和の現在、人々の価値観は「精神的なリラクゼーション」「クラフト感」「ストーリーの共有」へと大きくシフトしています。
この産業構造の変容に対し、単なる低価格競争に依存してきたメーカーは原材料高の直撃を受けて利益率が急速に悪化しています。一方でUCCは、農園からの直接調達力と高度なブレンド・焙煎技術を武器に、製品のプレミアム化へと舵を切ることに成功しました。「工業製品としての缶コーヒー」から「嗜好品・カルチャーとしてのコーヒー体験」への脱皮が完了しているかどうかが、各社の明暗を分ける分岐点となっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準UCCというブランドおよびその製品・サービス群は、どのような読者・事業者に適しているのか。業界アナリストの視点から選定基準を明確に提示します。
▼UCCを積極的に選ぶべき人・事業者
- 香料や添加物に頼らない「本物の豆の風味」を家庭で手軽に楽しみたい人:「BLACK無糖」をはじめ、同社の製品は原材料本来の味わいを引き出す抽出技術に定評があります。
- 店舗やオフィスのコーヒー品質を劇的に向上させたい事業者:業務用マシンから豆の供給、定期メンテナンスまで、全国規模の専属部隊によるワンストップのサポート体制は他社を圧倒しています。
- 持続可能性(エシカル消費)を重視する消費者:産地農家への技術支援や森林保全プログラムなど、実質的なサステナビリティ実績を持つブランドを応援したい層に最適です。
▼他の選択肢を検討すべき人・慎重になるべき人
- とにかく1杯あたりのコストを最優先したい人:ディスカウントストア等で大量販売されているプライベートブランドの超低価格インスタントコーヒーと比較した場合、UCCの正規ラインナップは豆の品質を維持している分、価格帯は一段高めになります。
- 甘味や多彩なフレーバーシロップを多用したカフェドリンクを求める人:UCCはストレートコーヒーや王道のカフェラテにおける「豆のコク」に強みがあるため、デザート感覚のフレーバー飲料を重視する場合はスターバックス等のシアトル系チェーンや専門シロップブランドの利用が適しています。
【ucc 売上】に関するよくある質問(FAQ)
Q1:UCCホールディングスの売上高は公表されていますか?なぜ上場しないのですか?
A1:UCCホールディングスは非上場企業のため有価証券報告書の提出義務はありませんが、公式コーポレートサイトや主要経済紙の取材等を通じてグループ売上高(約3,400億円〜3,600億円規模)を公表しています。上場しない最大の理由は、コーヒー豆という世界的な相場商品を取り扱う上で、四半期ごとの短期利益に囚われず、農園開発や海外企業の買収など10〜20年単位の長期的な投資戦略を貫くためです。
Q2:コンビニの棚で缶コーヒーを見かけなくなりましたが、本当に業績は悪化していないのですか?
A2:業績は悪化していません。一般消費者の目に入るコンビニのRTD(缶・ペットボトル)飲料市場は全体の売上の一部に過ぎず、同社収益の太い柱は「ホテル・飲食店向けの業務用コーヒー流通」と「欧州をはじめとする海外事業」です。小売棚の縮小は、あらかじめ採算重視で見直されたポートフォリオ最適化の結果であり、企業全体としては堅調な売上と利益を維持しています。
Q3:キーコーヒーやネスレ日本とは何が違うのですか?
A3:キーコーヒーとは歴史ある日本のコーヒー専業企業という点で共通していますが、UCCは海外事業の比率が大きく売上規模も約5倍とスケールが異なります。また、ネスレ日本が家庭用のインスタントコーヒーや専用カプセルシステムで圧倒的な強みを持つのに対し、UCCは業務用外食ルートの卸売、および自社焙煎による高品質なレギュラーコーヒー全般で独自のエコシステムを構築しています。
コンビニの陳列棚や自販機の風景だけを切り取って「UCCの売上停滞」を語る言説は、同社の事業構造の半分も見えていない皮相な見方に過ぎません。同社は、成熟し切った国内の缶コーヒー市場に固執することなく、早くから業務用インフラの深耕と欧州をはじめとするグローバル市場への進出を加速させ、年商3,500億円規模を誇る盤石なメガプレイヤーへと進化を遂げました。
気候変動に伴う生豆相場の乱高下やサプライチェーンの混乱など、2026年以降のコーヒー業界を取り巻く環境は決して平坦ではありません。しかし、「農園からカップまで」を自前で掌握するUCCの独自モデルは、未曾有の原料高時代においてこそ真価を発揮します。目先の流行に惑わされず、本物の味と持続可能な供給網を磨き上げてきた老舗企業の強靭な足腰は、激動の市場を勝ち残るための確かな羅針盤となっています。